La morosidad afecta al 58 % de las empresas, generando pérdidas de ingresos y menor capacidad de crecimiento
Según el Estudio de la Gestión del Riesgo de Crédito que impulsan Crédito y Caución e Iberinform, la morosidad también incrementa los costes financieros y pone en riesgo la continuidad de los negocios.
El impacto de la morosidad sobre el tejido empresarial se ha mantenido a lo largo de 2026 en niveles muy elevados. En concreto, el 58 % de las empresas españolas sufre el impacto negativo de la morosidad en su actividad, dos puntos por encima de los valores que se registraban hace un año. Esta es una de las conclusiones más relevantes de la oleada de otoño del Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform, en el que han participado los gestores más de 500 firmas de todos los tamaños y sectores.
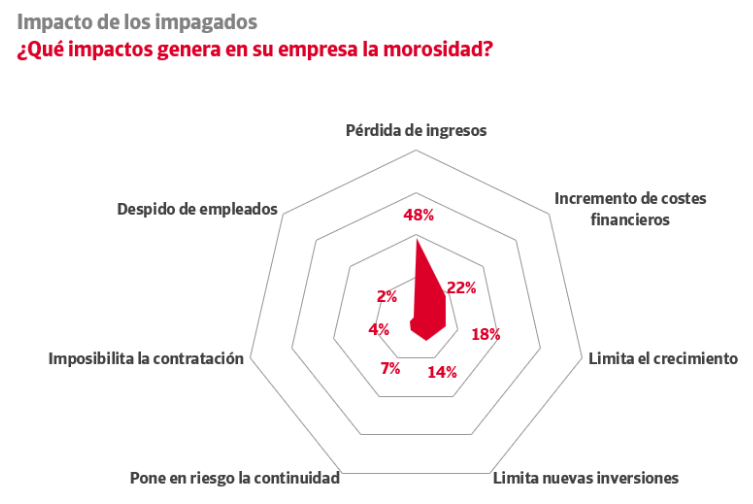
Según señalan estas compañías, la morosidad genera efectos perturbadores en su salud financiera. Para el 48 %, supone pérdidas de ingresos significativa. Además, en un contexto de tipos de interés aún elevados, el retraso en el pago de los clientes también provoca que el 22 % del tejido empresarial registre un incremento de sus costes financieros. El 18 % tiene que frenar su expansión comercial y el 14 % se ve obligado a limitar sus nuevas inversiones.
Cabe destacar que para el 7 % de las empresas, la morosidad pone en peligro la continuidad de sus negocios y puede desembocar en el despido de trabajadores en el 2 % de los casos.
La falta de control sobre la morosidad es un riesgo para la actividad empresarial. El incumplimiento de los pagos acordados genera importantes tensiones de liquidez en una situación como la actual y es especialmente desestabilizadora en la operativa de las empresas de menor tamaño. Si se llega al impago de una venta a crédito comercial, la pérdida equivale a los costes de producción del producto.
Así, el 60 % de las empresas consultadas asegura haber renunciado a formalizar alguna operación comercial en los últimos seis meses por considerar que suponía un riesgo elevado.
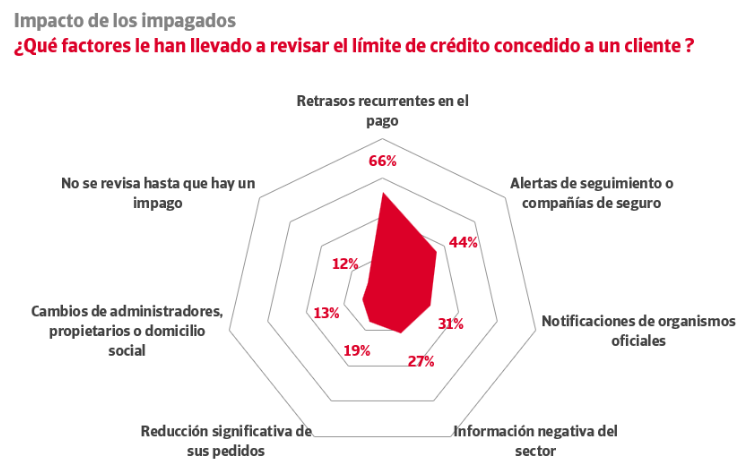
En este contexto, es importante contar con estrategias de monitorización y seguimiento del comportamiento de pago y situación financiera de los clientes para poder prevenir posibles situaciones de insolvencias y desarrollar estrategias de gestión del riesgo de crédito.
Según la oleada de otoño del Estudio de Gestión del Riesgo de Crédito y Caución e Iberinform, las empresas emplean distintos criterios para revisar al límite de crédito que se otorga a los clientes cuando consideran que el riesgo de impago es elevado. En el 66 % de los casos, se toma esta decisión cuando se observan retrasos recurrentes en el pago de las facturas por parte del cliente. Asimismo, contar con alertas de herramientas de seguimiento o de compañías de seguro sobre el comportamiento de pago es la segunda causa de revisión del límite de crédito, con el 44 %, seguida de notificaciones de embargo o de incidencias con la Agencia Tributaria (31 %).
Acerca de Crédito y Caución
Crédito y Caución es la marca líder del seguro de crédito interior y a la exportación en España desde su fundación, en 1929. Con una cuota de mercado del 43,5%, lleva más de 90 años contribuyendo al crecimiento de las empresas, protegiéndolas de los riesgos de impago asociados a sus ventas a crédito de bienes y servicios. La marca Crédito y Caución está presente en España, Portugal y Brasil. En el resto del mundo operamos como Atradius. Somos un operador global del seguro de crédito presente en más de 50 países. Nuestra actividad consolida dentro de GCO.
Acerca de Iberinform
Iberinform ayuda a identificar oportunidades de negocio y evitar posibles riesgos comerciales para las áreas de marketing, ventas, finanzas y riesgos, con información, analítica avanzada, algoritmos predictivos e integración de datos que facilitan la toma de decisiones. Transforman datos empresariales en información y conocimiento mediante herramientas que facilitan procesos y decisiones de negocio. Principalmente, sus fuentes de información son 400.000 entrevistas al año a empresas, el registro mercantil y otras fuentes públicas. Es filial de Crédito y Caución, uno de los principales operadores globales de seguro de crédito con presencia directa en más de 50 países.